2026年現在、永田町で「政治とカネ」ならぬ「政治と税金」が改めて問われている。その象徴的存在として語り継がれるのが、神田憲次・元財務副大臣の一連の税務問題だ。税金を扱う財務副大臣という要職にありながら、自身が代表を務める会社で固定資産税・都市計画税を9回にわたり滞納し、その総額は344万円超。さらに本人名義でも4回の差し押さえを受け、自動車税など約200万円を知人に立て替えてもらうも返済しなかったと報じられた。
本稿では、報道各社の取材データと関係者の証言をもとに、滞納金額の全容、辞任に至る経緯、そして「なぜ財務副大臣という立場でありながら税務問題を繰り返したのか」という構造的な背景までを、時系列で徹底的に検証する。
【発覚の経緯】参院財政金融委員会で認めた「差し押さえ4回」と陳謝
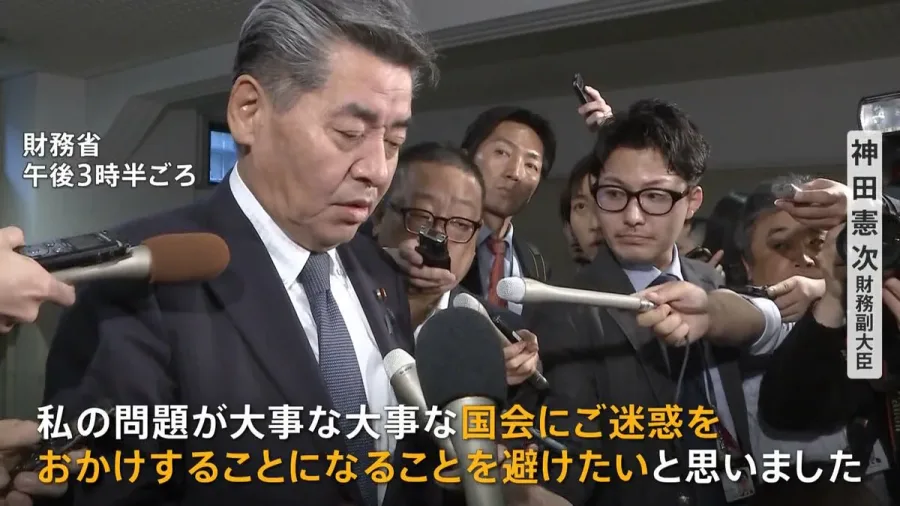
問題が表面化したのは、神田氏が財務副大臣在任中の国会審議の場だった。報道各社の記録によると、神田氏は参院財政金融委員会において、2013年以降に固定資産税を滞納し、計4回の差し押さえを受けていた事実を認め、「税金を滞納したことは事実であり、申し訳ない」との趣旨で陳謝した。ただし、この時点では辞任を明確に否定していた。
財務副大臣は、国の税制や予算を所管する立場である。その人物が自らの納税義務を長年にわたり果たしていなかったとなれば、批判が殺到するのは当然の流れだった。しかも滞納は単発ではなく、複数年にわたって繰り返されていた点が、世論の不信感を決定的にした。
【金額の全容】固定資産税344万円超・自動車税200万円立て替えの衝撃
辞任後に明らかになったのは、当初の説明をはるかに超える滞納の実態だった。47news(よんななニュース)が関係者への取材で報じたところによると、神田氏が代表取締役を務める会社は、固定資産税と都市計画税を9回にわたり、計344万円超滞納していた。個人名義の滞納に加え、法人としての滞納も重なっていたのである。
さらに追い打ちをかけたのが、自動車税などをめぐる「立て替え」の問題だ。報道によれば、神田氏は自動車税など約200万円の税金を知人に立て替えてもらい、その後の返済も行っていなかったとされる。納税は本来、納税者本人が果たすべき義務であり、他者に立て替えてもらうこと自体が異例だ。しかも返済がなされていなかったとなれば、金銭感覚そのものが問われる事態となる。
【時系列で整理】神田憲次氏の経歴と税務問題の全経緯
神田氏は1963年生まれ。税理士としての資格を持ち、衆議院議員としては4期を数え、内閣府大臣政務官や財務副大臣を歴任した。その歩みと税務問題の推移を整理すると、問題の根深さが見えてくる。
| 時期 | 出来事・経歴 | 詳細・報道された内容 |
|---|---|---|
| 1963年 | 誕生 | 愛知県出身。後に税理士資格を取得 |
| 2013年以降 | 固定資産税の滞納開始 | 本人名義で滞納、計4回の差し押さえを受ける |
| 第2次岸田第2次改造内閣 | 財務副大臣に就任 | 税制を所管する要職に就く |
| 在任中の国会審議 | 滞納・差し押さえを認め陳謝 | 参院財政金融委員会で事実を認めるも辞任は否定 |
| 辞任後 | 会社の滞納9回・344万円超が判明 | 固定資産税・都市計画税を9回滞納 |
| 辞任後 | 自動車税など約200万円の立て替え疑惑 | 知人が立て替えるも返済せず |
| 2026年現在 | 衆院議員(愛知5区)として活動 | 税理士法違反疑惑など新たな論点も浮上 |
この表からも明らかなように、滞納は一時的な資金繰りの問題ではなく、長期にわたって常習的に続いていた。税理士という税務のプロフェッショナルでありながら、自らの納税義務を軽視していた点は、批判の核心部分である。
【深層分析】なぜ「税金の常習犯」は生まれたのか
元国税徴収官が週刊文春の取材で指摘したのは、滞納が繰り返される背景にある「構造的な要因」だ。税務の専門家でありながら滞納を繰り返すケースでは、納税を「後回しにできるもの」と捉える感覚や、差し押さえを受けても事業や生活が直ちに破綻しないという油断が、常習化を招く傾向があるという。
さらに神田氏の場合、会社としての滞納と個人としての滞納が並行して存在していた。法人の税金と個人の税金を分けて管理すべき立場でありながら、双方で問題が生じていたことは、ガバナンスの欠如を如実に示している。財務副大臣という「国の税金を預かる」立場との整合性が問われたのは、単なる金額の問題ではなく、職業倫理の問題だったからだ。
【検証】税理士法違反疑惑と「知人立て替え」の真相
辞任後も、神田氏をめぐる税務上の問題は収束していない。週刊文春の報道では、ローン返済や滞納分の支払いを巡り、新たな税務上の問題が生じていることが報じられ、税理士法違反疑惑も指摘されている。税理士は税務の公正を担う立場であり、その資格を持つ人物の税務問題は、資格そのものの信頼性を揺るがしかねない。
また「知人による立て替え」についても、単なる善意の援助だったのか、それとも返済を前提とした貸借関係だったのかで、評価は大きく変わる。いずれにせよ、約200万円という金額を他者に負担させ、返済していなかったという事実は、金銭管理に対する姿勢を問うに十分な材料である。
【現在】2026年、愛知5区の神田憲次氏はどう活動しているのか
2026年現在、神田氏は衆議院議員として愛知5区を地盤に活動を続けている。財務副大臣は辞任したものの、議員資格を失ったわけではない。しかし、地元での評判は一様ではない。「税金を滞納していた人物に地域の代表を任せてよいのか」という厳しい声がある一方で、長年の地盤と実績を評価する支持層も存在する。
国会での答弁や地元での活動を通じて、納税問題に対する説明責任をどこまで果たせるか。それが今後の政治生命を左右する最大の焦点となっている。
【神田財務副大臣滞納金額】に関するよくある質問(FAQ)
Q1:神田財務副大臣の滞納金額は合計いくらだったのですか?
A1:会社として固定資産税・都市計画税を9回にわたり計344万円超滞納していたことが判明しています。さらに本人名義でも4回の差し押さえを受け、自動車税など約200万円を知人に立て替えてもらっていたと報じられています。
Q2:神田氏が財務副大臣を辞任した理由は何ですか?
A2:長年にわたる固定資産税の滞納と差し押さえ、さらに会社の滞納や自動車税の立て替え問題が相次いで発覚し、税制を所管する財務副大臣としての説明責任を果たせないと判断されたことが辞任の理由です。
Q3:神田氏は税理士資格を持っているのに、なぜ滞納を繰り返したのですか?
A3:元国税徴収官は、納税を後回しにする感覚や、差し押さえを受けても直ちに破綻しないという油断が常習化を招く傾向を指摘しています。税務の専門家でありながら自らの納税義務を軽視していた点が批判の核心です。
神田憲次氏の税務問題は、単なる一個人の不祥事にとどまらない。税金を所管する立場の人間が納税義務を長年怠っていたという事実は、政治に対する信頼を根底から揺るがす。2026年現在も議員として活動を続ける同氏に対し、有権者は「過去の過ちをどう説明し、どう償ったのか」という点を厳しく見極める必要がある。
判断基準として重要なのは、①滞納の原因と再発防止策が明確に説明されているか、②立て替え分の返済など金銭的なけじめがついているか、③税理士法違反疑惑を含む新たな論点に誠実に向き合っているか、の3点だ。これらが曖昧なままでは、地域代表としての適格性を問う声は収まらないだろう。税と政治の緊張関係を象徴するこの事例は、今後も注視され続ける。